
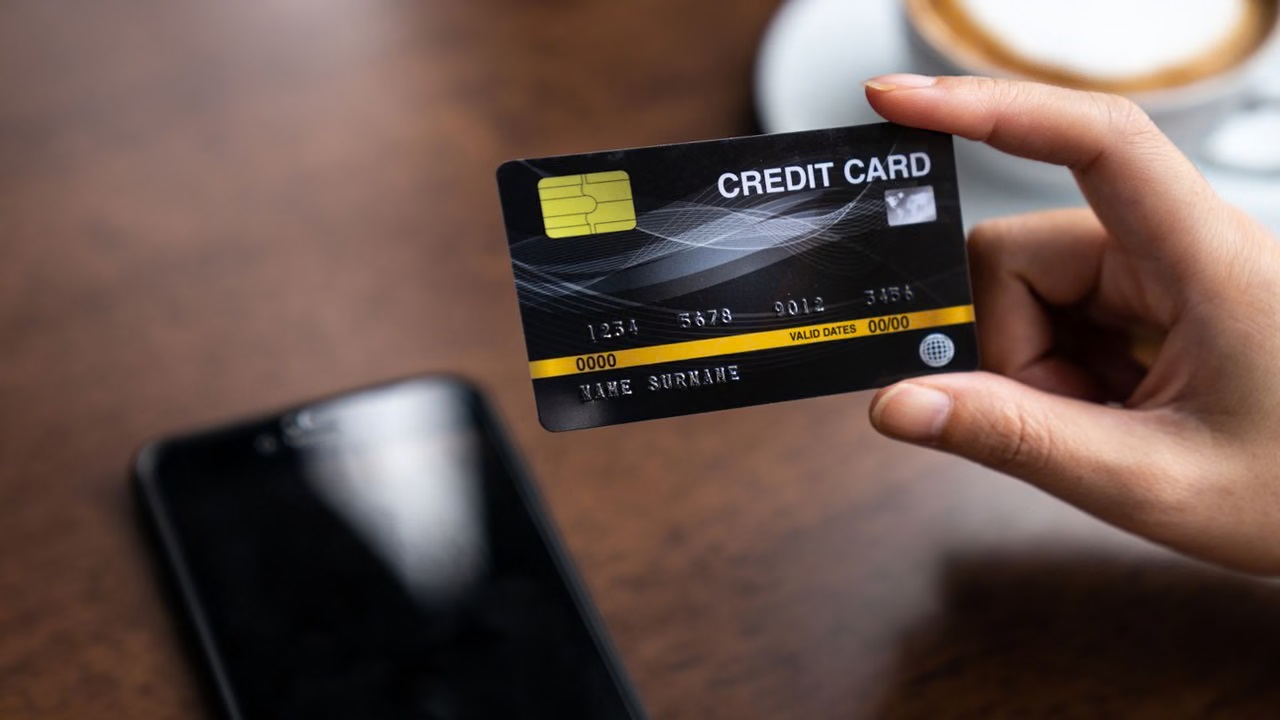
ಇತ್ತೀಚಿನ ದಿನಗಳಲ್ಲಿ ಶಾಪಿಂಗ್ನಿಂದ ಹಿಡಿದು ಆನ್ಲೈನ್ ಬಿಲ್ ಪಾವತಿಯವರೆಗೆ ಪ್ರತಿಯೊಂದಕ್ಕೂ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್(credit card) ಬಳಕೆ ಸಾಮಾನ್ಯವಾಗಿದೆ. ಆದರೆ ಹೆಚ್ಚುತ್ತಿರುವ ಅನಗತ್ಯ ಖರ್ಚುಗಳು ಮತ್ತು ವಾರ್ಷಿಕ ನಿರ್ವಹಣಾ ಶುಲ್ಕಗಳಿಂದ ಬೇಸತ್ತು ಅನೇಕರು ಕಾರ್ಡ್ ರದ್ದು ಮಾಡಲು ಮುಂದಾಗುತ್ತಾರೆ. ಹೀಗೆ ಕಾರ್ಡ್ ಬಂದ್ ಮಾಡುವ ಆತುರದಲ್ಲಿ ಕೆಲ ಪ್ರಮುಖ ಆರ್ಥಿಕ ಅಂಶಗಳನ್ನು ಕಡೆಗಣಿಸಿದರೆ, ಅದು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ (CIBIL) ಮೇಲೆ ನೇರ ಹೊಡೆತ ನೀಡುವ ಸಾಧ್ಯತೆ ಇರುತ್ತದೆ.
ಕ್ರೆಡಿಟ್ ಮಿತಿ ಕುಸಿತ ಮತ್ತು ಯುಟಿಲೈಸೇಶನ್ ಅನುಪಾತದ ಏರಿಕೆ
ಒಂದಕ್ಕಿಂತ ಹೆಚ್ಚು ಕಾರ್ಡ್ ಬಳಸುವವರು ಒಂದನ್ನು ರದ್ದು ಮಾಡಿದಾಗ, ಅವರ ಒಟ್ಟು ಕ್ರೆಡಿಟ್ ಮಿತಿಯು ತಕ್ಷಣವೇ ಕಡಿಮೆಯಾಗುತ್ತದೆ. ಉದಾಹರಣೆಗೆ, ನಿಮ್ಮ ಬಳಿ ಒಟ್ಟು 1.50 ಲಕ್ಷ ರೂಪಾಯಿ ಮಿತಿಯ ಎರಡು ಕಾರ್ಡ್ಗಳಿದ್ದು, 30 ಸಾವಿರ ರೂಪಾಯಿ ಬಾಕಿ ಇದ್ದರೆ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಬಳಕೆ ಪ್ರಮಾಣ ಕೇವಲ 20 ಶೇಕಡಾ ಆಗಿರುತ್ತದೆ. ಆದರೆ ಇದರಲ್ಲಿ 50 ಸಾವಿರ ರೂಪಾಯಿ ಮಿತಿಯ ಕಾರ್ಡ್ ರದ್ದು ಮಾಡಿದರೆ, ಉಳಿದ 1 ಲಕ್ಷ ರೂಪಾಯಿ ಮಿತಿಗೆ ಈ 30 ಸಾವಿರ ಬಾಕಿ ಮೊತ್ತವು ಬರೋಬ್ಬರಿ 30 ಶೇಕಡಾ ಬಳಕೆಯಾಗಿ ಬದಲಾಗುತ್ತದೆ. ಈ ಬಳಕೆಯ ಪ್ರಮಾಣ ಹೆಚ್ಚಾದಷ್ಟೂ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಕುಸಿಯುವ ಅಪಾಯ ಹೆಚ್ಚು.
30 ಶೇಕಡಾ ಮಿತಿ ದಾಟಿದರೆ ಸಾಲ ಪಡೆಯುವುದು ಕಷ್ಟವೇ?
ಹಣಕಾಸು ತಜ್ಞರ ಪ್ರಕಾರ ಲಭ್ಯವಿರುವ ಮಿತಿಯಲ್ಲಿ ಶೇಕಡಾ 30ಕ್ಕಿಂತ ಕಡಿಮೆ ಹಣವನ್ನು ಬಳಸುವುದು ಸುರಕ್ಷಿತ. ಈ ಮಿತಿಯನ್ನು ಮೀರಿದ ತಕ್ಷಣವೇ ಬ್ಯಾಂಕುಗಳು ಸಾಲ ನೀಡಲ್ಲ ಎಂದು ಅರ್ಥವಲ್ಲವಾದರೂ, ವ್ಯಕ್ತಿಯೊಬ್ಬ ಸಾಲದ ಮೇಲೆ ಹೆಚ್ಚು ಅವಲಂಬಿತನಾಗಿದ್ದಾನೆ ಎಂಬ ಭಾವನೆ ಮೂಡುತ್ತದೆ. ಇದು ಭವಿಷ್ಯದಲ್ಲಿ ಹೊಸ ಸಾಲ ಅಥವಾ ಕಾರ್ಡ್ ಪಡೆಯುವ ಸಂದರ್ಭದಲ್ಲಿ ಷರತ್ತುಗಳನ್ನು ಕಠಿಣಗೊಳಿಸಬಹುದು.
ಹಳೆಯ ಕಾರ್ಡ್ ರದ್ದತಿಯಿಂದ ಕ್ರೆಡಿಟ್ ಇತಿಹಾಸಕ್ಕೆ ಧಕ್ಕೆ
ವರ್ಷಗಳಿಂದ ನಿಯಮಿತವಾಗಿ ಬಿಲ್ ಪಾವತಿಸುತ್ತಾ ಉತ್ತಮ ಇತಿಹಾಸ ಹೊಂದಿರುವ ಹಳೆಯ ಕಾರ್ಡ್ ಅನ್ನು ಬಂದ್ ಮಾಡಿದಾಗ, ನಿಮ್ಮ ಲಭ್ಯವಿರುವ ಕ್ರೆಡಿಟ್ ಇತಿಹಾಸದ ಸರಾಸರಿ ಆಯಸ್ಸು ಕಡಿಮೆಯಾಗುತ್ತದೆ. ಆದಾಗ್ಯೂ, ಕಾರ್ಡ್ ರದ್ದಾದ ಕೂಡಲೇ ಹಿಂದಿನ ಎಲ್ಲಾ ಉತ್ತಮ ದಾಖಲೆಗಳು ಬ್ಯೂರೋದಿಂದ ಮಾಸಿಹೋಗುವುದಿಲ್ಲ. ಆದರೆ ಗರಿಷ್ಠ ಮಿತಿ ಹೊಂದಿದ್ದ ಹಳೆಯ ಖಾತೆ ಮುಚ್ಚಿದಾಗ ಅದರ ಪರಿಣಾಮ ಒಟ್ಟಾರೆ ಪ್ರೊಫೈಲ್ ಮೇಲೆ ಬೀರಲಿದೆ.
ಖಾತೆ ಕ್ಲೋಸ್ ಮಾಡುವ ಮೊದಲು ಪಾಲಿಸಬೇಕಾದ ಮುನ್ನೆಚ್ಚರಿಕೆಗಳು
ಕಾರ್ಡ್ ರದ್ದು ಮಾಡಲು ನಿರ್ಧರಿಸಿದ ನಂತರ, ಮೊದಲಿಗೆ ಅದರಲ್ಲಿರುವ ಸಂಪೂರ್ಣ ಬಾಕಿ ಮೊತ್ತವನ್ನು ಪಾವತಿಸಿ ಶೂನ್ಯ ಮಾಡಬೇಕು. ಆ ಕಾರ್ಡ್ಗೆ ಜೋಡಿಸಲಾದ ಆಟೋ-ಡೆಬಿಟ್ ಅಥವಾ ಮಾಸಿಕ ಸಬ್ಸ್ಕ್ರಿಪ್ಷನ್ಗಳನ್ನು ಬೇರೆ ಖಾತೆಗೆ ವರ್ಗಾಯಿಸಬೇಕು. ಎಲ್ಲಕ್ಕಿಂತ ಮುಖ್ಯವಾಗಿ, ಕಾರ್ಡ್ ರದ್ದಾದ ನಂತರ ಬ್ಯಾಂಕ್ನಿಂದ ನಿರಾಕ್ಷೇಪಣಾ ಪತ್ರ ಅಥವಾ ಖಾತೆ ಮುಚ್ಚಿರುವ ಅಧಿಕೃತ ದೃಢೀಕರಣವನ್ನು ಪಡೆದುಕೊಳ್ಳುವುದು ಅತ್ಯಗತ್ಯ.
ಅಂತಿಮ ನಿರ್ಧಾರಕ್ಕೆ ಬರುವ ಮುನ್ನ ಲಾಭ-ನಷ್ಟದ ಲೆಕ್ಕಾಚಾರ
ಕಾರ್ಡ್ ಕ್ಲೋಸ್ ಮಾಡಿದ ತಕ್ಷಣವೇ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಕುಸಿಯುತ್ತದೆ ಎಂದೇನಿಲ್ಲ, ಆದರೆ ಮಿತಿ ಕಡಿತ ಮತ್ತು ಬಳಕೆ ದರ ಹೆಚ್ಚಳದ ಕಾರಣದಿಂದ ಏರಿಳಿತ ಸಾಮಾನ್ಯ. ಅನಗತ್ಯ ವೆಚ್ಚಗಳಿಗೆ ಕಡಿವಾಣ ಹಾಕಲು ಕಾರ್ಡ್ ಮುಚ್ಚುವುದು ಸರಿಯಾದ ಕ್ರಮವೇ ಆದರೂ, ನಿಮ್ಮ ಭವಿಷ್ಯದ ಸಾಲದ ಅಗತ್ಯಗಳನ್ನು ಗಮನದಲ್ಲಿಟ್ಟುಕೊಂಡು ಸೂಕ್ತ ನಿರ್ಧಾರ ಕೈಗೊಳ್ಳುವುದು ಜಾಣತನ.
ಕಬ್ಬ ಬೆಳೆಗಾರರ ಬೇಡಿಕೆ ಈಡೇರಿಸಿ : ಪ್ರಧಾನಿ ಮೋದಿಗೆ ಪತ್ರ ಬರೆದ ಸಿಎಂ ಡಿ.ಕೆ. ಶಿವಕುಮಾರ್